Avere un conto in banca non basta: l’esclusione finanziaria resiste
Per il Banking on Values Day 2026 di Gabv mancanza di garanzie, documenti e costi escludono dal sistema finanziario anche chi ha un conto
In breve
- Secondo l’indagine Faces of Inclusion della Gabv, quasi due terzi delle banche etiche intervistate vedono l’esclusione finanziaria persistere anche dove i servizi sono disponibili.
- Garanzie richieste (62%), documenti o identità legale (38%) e costi (29%) sono le barriere principali: chi resta fuori ricorre spesso al credito informale o predatorio.
- Per la Gabv l’inclusione va misurata sull’utilità reale dei servizi, non sul numero di conti aperti: il 79% delle persone adulte nel mondo ne ha già uno
Avere un conto in banca non significa essere inclusi nel sistema finanziario. Secondo il Global Findex della Banca mondiale, nel 2024 il 79% delle persone adulte nel mondo aveva un conto corrente. Dieci anni prima era il 62%. I servizi finanziari, però, possono restare inaccessibili anche quando sono disponibili: perché costano troppo, sono complicati da usare o non rispondono ai bisogni reali delle persone.
È la conclusione di Faces of Inclusion, l’indagine della Global Alliance for Banking on Values (Gabv). È la rete internazionale delle banche fondate sui valori, che riunisce 74 istituzioni finanziarie in 48 Paesi. Lo studio è stato diffuso per il Banking on Values Day 2026, la campagna globale annuale promossa dalla Gabv, che si celebra il 10 novembre. Quest’anno la giornata è dedicata alle diverse forme di esclusione finanziaria e alle strade per contrastarla.
L’indagine Gabv sull’esclusione finanziaria: garanzie e documenti
Tra luglio e settembre 2026 la Gabv ha raccolto le risposte di 66 istituzioni aderenti in 45 Paesi, l’89% della rete. Solo il 36% indica la mancanza di accesso ai servizi come causa principale dell’esclusione. Quasi due terzi segnalano invece ostacoli che persistono anche quando i servizi ci sono. Per il 42% il problema principale è la scarsa adattabilità dei servizi alle esigenze delle persone. Il 14% cita la mancanza di fiducia o di utilizzo, l’8% i costi.
«L’inclusione finanziaria non dovrebbe essere misurata solo in base a quante persone entrano nel sistema finanziario, ma in base a quanto tale sistema sia effettivamente utile per loro una volta che ne fanno parte», spiega Martin Rohner, direttore esecutivo della Gabv. «I servizi finanziari devono essere accessibili, sostenibili dal punto di vista economico e rispondenti alle reali esigenze e condizioni delle persone».
FestiValori 2026, sabato 14 novembre a Milano: Non aspettiamo la prossima estate. Il festival di Valori e Radio Popolare, ingresso libero. Scopri il programmaTra le caratteristiche del sistema finanziario che frenano l’inclusione, al primo posto ci sono i requisiti di garanzia o di idoneità, indicati dal 62% delle istituzioni. Seguono la documentazione o l’identità legale (38%) e i costi dei servizi finanziari (29%). Lo studio riflette l’esperienza diretta delle banche partecipanti e non vuole stimare l’esclusione finanziaria a livello nazionale o globale. Alcune domande, inoltre, ammettevano più risposte.
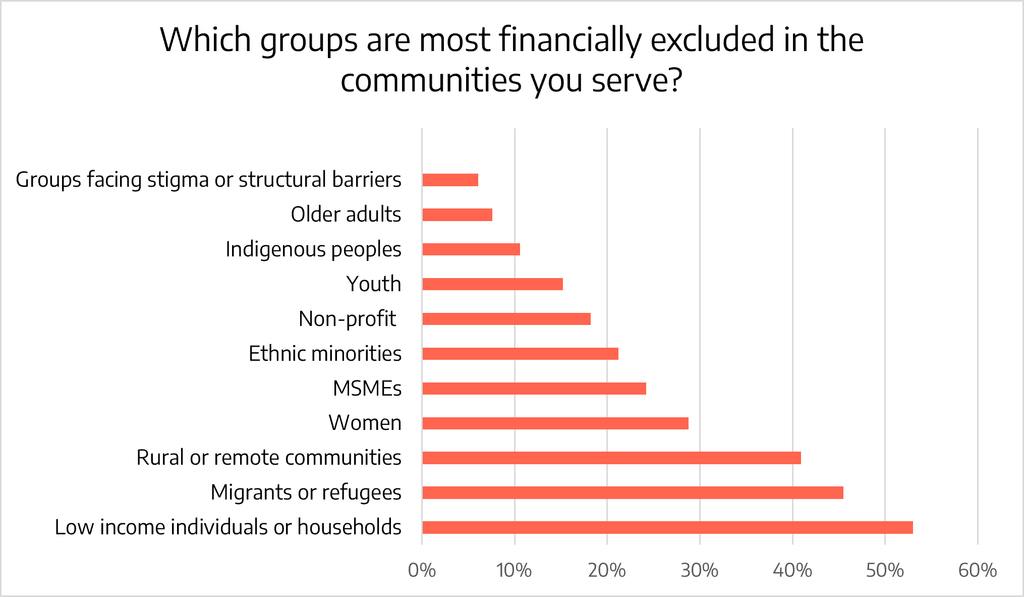
Le categorie più escluse: famiglie a basso reddito e migranti
Restare fuori dal sistema finanziario ha conseguenze concrete. Per un terzo delle istituzioni intervistate l’esclusione si traduce in una maggiore vulnerabilità economica. Molte persone finiscono per rivolgersi a forme di credito informale o predatorio (18%). Altre non ottengono prestiti a condizioni sostenibili (14%). Una parte significativa non riesce a partecipare pienamente all’economia formale e al mercato del lavoro (12%). L’11% segnala poi ostacoli alla nascita e alla crescita delle imprese e allo sviluppo economico locale.
Le realtà coinvolte operano in contesti molto diversi: dagli istituti di microfinanza nei mercati emergenti alle cooperative di credito al servizio di comunità svantaggiate nei mercati maturi. Il quadro, però, è coerente. L’esclusione colpisce soprattutto individui e nuclei familiari a basso reddito (53%), persone migranti e rifugiate (45%) e comunità rurali o isolate (41%). Seguono le donne (29%) e le micro, piccole e medie imprese (24%).
Le banche etiche puntano su relazione e prodotti su misura
Quali strategie funzionano meglio? Le banche della rete indicano come prioritario il modello di banca basato sulla relazione con la clientela (52%). Seguono l’offerta di prodotti finanziari su misura (50%) e le iniziative di educazione finanziaria (41%). Sono tre pilastri del modello adottato dalle banche etiche, che già si distinguono per solidità e qualità del credito.
Le istituzioni della Gabv guardano anche al ruolo dell’ecosistema finanziario nel suo complesso. Alla domanda sull’azione più importante per governi e autorità di regolamentazione, il 41% chiede di allineare incentivi e requisiti bancari agli obiettivi di inclusione finanziaria. Il 26% indica il sostegno alle iniziative di educazione finanziaria. Il rafforzamento delle tutele per i consumatori e il miglioramento delle infrastrutture digitali raccolgono entrambi il 12%.
Il Report di impatto di Banca Etica su donne e persone migranti
Tra le organizzazioni fondatrici della Gabv c’è Banca Etica, che aderisce alla campagna. Il suo Report di impatto per il 2025 registra 52 milioni di euro di crediti erogati in Italia e in Spagna per sostenere l’accoglienza di 8mila persone migranti e l’integrazione sociale di quasi 10mila. Il 45% dei crediti alle persone fisiche è andato a donne. Le imprese femminili finanziate sono state 407, il 26,32% delle organizzazioni e imprese finanziate nell’anno. Il 20% dei prestiti personali, infine, è stato concesso a persone provenienti dal Sud del mondo.
Credito su misura, educazione finanziaria e cura della relazione con la clientela sono, per Nazzareno Gabrielli, direttore generale di Banca Etica, «tre dei pilastri su cui poggia il modello operativo del Gruppo Banca Etica». Gabrielli condivide la diagnosi della Gabv: «L’accesso ai servizi finanziari resta precluso se permangono eccessiva complessità e costi elevati di utilizzo, anche quando si possiede un conto corrente. Serve un ecosistema che trasformi l’accesso formale in vera emancipazione».



Nessun commento finora.